USD49,14EUR55,17ALTIN6.544,21Istanbul17° Az bulutlu1:11GÜNEŞ'EKALAN SÜRE
Engelli vatandaşın ÖTV’siz araç alımında tescil öncesi vefatı sonrası mirasçılardan vergi talep edilemeyeceğine dair Danıştay’dan emsal karar çıktı.
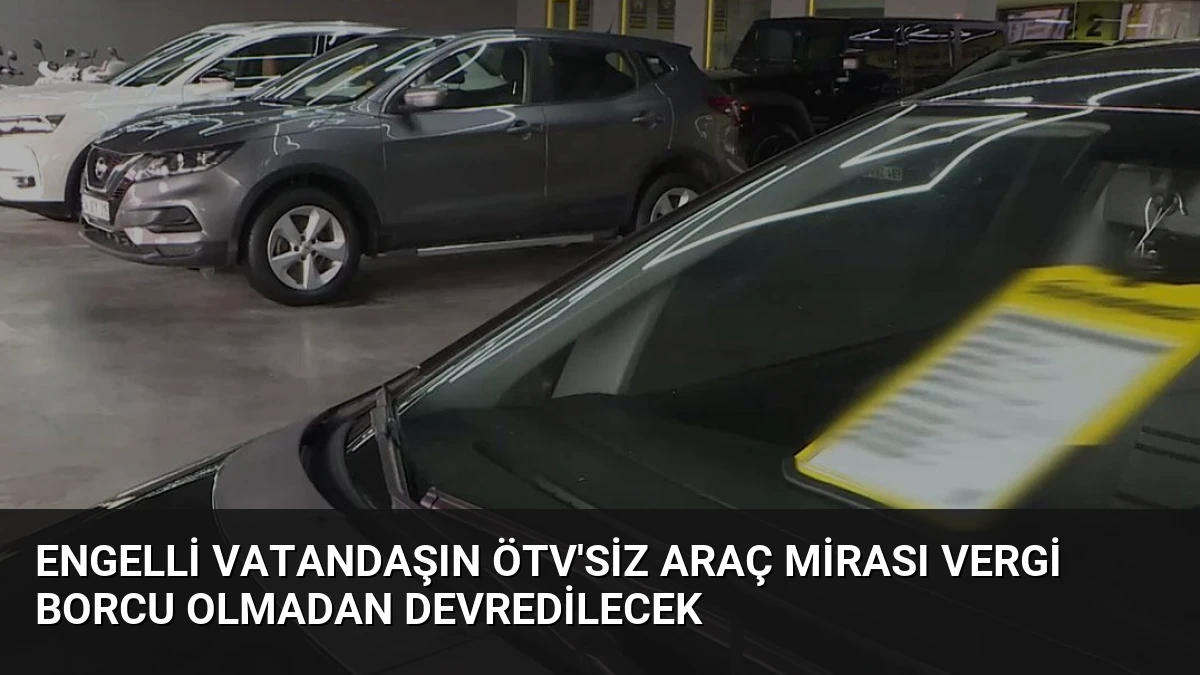
Yüzde yüz engelli raporu bulunan bir vatandaşın, Özel Tüketim Vergisi (ÖTV) istisnasından yararlanarak aldığı aracın tescil işlemleri tamamlanmadan hayatını kaybetmesi üzerine mirasçıları ile vergi dairesi arasında yaşanan hukuki süreçte Danıştay emsal bir karara imza attı. Danıştay, aracın ilk iktisabının murisin vefatından önce gerçekleştiği gerekçesiyle mirasçılardan vergi talep edilemeyeceğine hükmetti.
Resmi Gazete’de yayımlanan karara göre, ÖTV istisnasından faydalanarak araç satın alan ve tescil işlemleri sırasında hayatını kaybeden engelli vatandaşın mirasçıları, Nakil Vasıtaları Vergi Dairesi Müdürlüğü’nün araç alımında istisna tutulan yüzde 80 oranındaki verginin mirasçılardan alınması yönündeki kararının iptali için dava açtı. İstanbul 9. Vergi Mahkemesi, aracın satın alma işlemlerinin murisin vefatından önce tamamlandığına kanaat getirerek müdürlüğün kararını kaldırdı.
Ancak İstanbul Bölge İdare Mahkemesi 4. Vergi Dava Dairesi, kişinin ölümü nedeniyle ödenmeyen verginin murislerine ödettirilmesi gerektiği yönünde karar verdi. Bu karara itiraz edilmesi üzerine benzer konularda farklı kararların verildiği gerekçesiyle İstanbul Bölge İdare Mahkemesi Başkanlar Kurulu, konuyu Danıştay’a taşıdı.
Danıştay Vergi Dava Daireleri Kurulu, 4760 Sayılı Özel Tüketim Vergisi Kanunu’nun ilgili maddesini değerlendirdi. Kurul, aracın teslim edilmesinden önce kişinin hayatını kaybetmesine rağmen, vefattan önce gerekli satış işlemlerinin yapılmış olmasının


Yorum Yap